
El inventario que nadie quiere dar de baja también consume capacidad
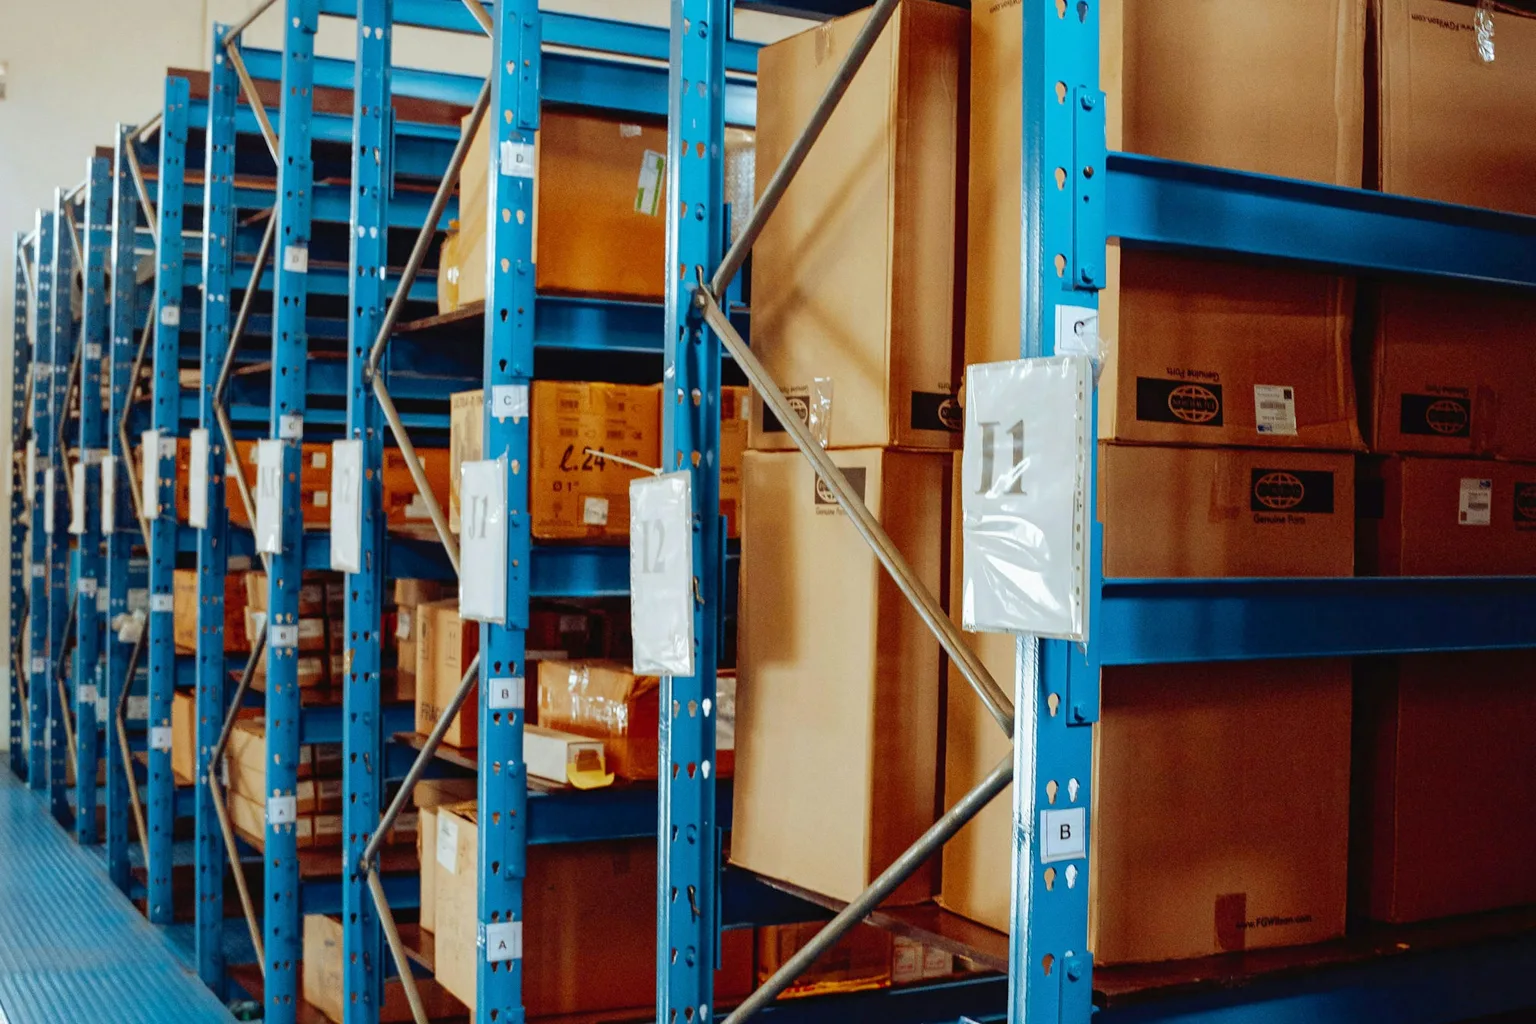
En la reunión de inventario alguien propone liberar una estantería. Otra persona responde que esas piezas costaron demasiado para venderlas a ese precio. Pasan los meses, el material sigue ahí y cada conteo vuelve a abrir la misma conversación. La escena es ilustrativa, pero plantea una decisión concreta: ¿cómo reconocer, valorar y retirar existencias que ya no tienen una salida razonable sin ocultar pérdidas ni desechar recursos todavía útiles?
El inventario obsoleto ocupa metros cuadrados, pero también obliga a revisar, explicar, contar y decidir otra vez. Esa carga de atención es una lectura de gestión, no una magnitud estimada por las investigaciones citadas. Para resolverla conviene separar tres preguntas: qué utilidad conserva el material, cuánto puede recuperarse y quién ejecutará su destino. Una rebaja contable no mueve una caja; sacar una caja tampoco justifica borrar su historia.
Sin movimiento no significa sin utilidad
Un repuesto para una máquina crítica puede pasar meses sin utilizarse y seguir siendo necesario. Una promoción puede vender mucho durante una semana y quedar después sin compradores. El tiempo desde la última salida es una señal para investigar, no una sentencia automática. Confundir baja rotación con obsolescencia puede producir dos errores opuestos: conservar mercancía sin demanda o retirar una reserva que protege una operación.
Teunter, Syntetos y Babai (2011) estudian precisamente la demanda intermitente, aquella que alterna períodos con y sin solicitudes. Su trabajo muestra una limitación del método de Croston: al no actualizar su pronóstico durante los períodos sin demanda, responde mal al problema de obsolescencia. La alternativa propuesta actualiza la probabilidad de demanda en cada período. Eso ayuda a incorporar el silencio del mercado, pero no demuestra por sí solo que una referencia deba destruirse.
Para una revisión práctica hacen falta datos que el promedio de ventas no contiene: equipos instalados que todavía usan la pieza, contratos de mantenimiento, sustitutos disponibles, pedidos confirmados, restricciones de calidad y fecha de caducidad. También importa distinguir la demanda real de los movimientos internos. Transferir cajas entre bodegas puede rejuvenecer una fecha en el sistema sin crear un solo comprador.
El costo pasado y la decisión que queda
Decir «ya pagamos por esto» describe una transacción anterior. No demuestra que conservarlo hoy sea la mejor alternativa. La decisión hacia adelante compara usos posibles y sus consecuencias: mantener una reserva justificada, devolver al proveedor, vender con descuento, reutilizar componentes, donar cuando sea viable o entregar a un gestor autorizado. Ninguna opción recupera mágicamente el precio original.
Hay que evitar la trampa contraria: suponer que todo espacio liberado equivale a dinero ahorrado. Si el alquiler no cambia, retirar tres pallets no reduce automáticamente ese pago. Puede permitir recibir mercancía demandada o evitar una ampliación futura; esa capacidad tiene valor si existe un uso identificable. Si no lo hay, conviene registrar espacio liberado, no inventar un ahorro de caja.
El costo cognitivo requiere la misma honestidad. Puede observarse mediante tareas repetidas, consultas y horas de revisión, pero no debe convertirse en una cifra vistosa sin medición. La propuesta de este artículo es registrar quién toca la referencia y para qué. Si cada mes varias áreas explican por qué nadie decide, el problema también es de responsabilidad y procedimiento.
Valorar sin esperar a que desaparezca la caja
La NIC 2, resumida por la IFRS Foundation, establece la medición de inventarios al menor entre costo y valor neto realizable. Este último corresponde al precio estimado de venta en el curso ordinario del negocio menos los costos estimados de terminación y los necesarios para vender. La pérdida de valor no depende de que el producto haya salido físicamente del almacén.
Un ejemplo hipotético permite separar conceptos. Un lote tiene un costo registrado de 10.000 dólares. Existe una salida comercial sustentada por 4.000, pero acondicionarlo exige 500 y realizar la venta requiere otros 300. Bajo esas hipótesis, su valor neto realizable sería 3.200 y la rebaja respecto del costo, 6.800. No son precios de mercado observados ni una recomendación tributaria: son cifras didácticas que deben reemplazarse por evidencia de cada caso.
El IFRS Interpretations Committee aclaró en junio de 2021 que los costos necesarios para vender no pueden limitarse automáticamente a los incrementales de una venta particular. La entidad debe ejercer juicio según los hechos y la naturaleza del inventario. Por eso no basta tomar un precio publicado y restarle solo el transporte. Tampoco corresponde cargar cualquier gasto general sin explicar por qué es necesario para esa venta.
Contabilidad debe determinar el tratamiento aplicable y su documentación; operaciones debe confirmar cantidades, estado y ubicación. La valoración financiera y la autorización para disponer físicamente del material necesitan coordinación, aunque no sean el mismo acto. Las obligaciones fiscales, ambientales, de seguridad y de trazabilidad dependen de la jurisdicción y del producto; esta guía no las sustituye.
Una ficha que obliga a elegir
La siguiente tabla es una herramienta editorial de trabajo, no un estándar normativo ni un algoritmo validado. Su propósito es impedir que todas las referencias terminen bajo una etiqueta ambigua de «revisar después». Cada hipótesis debe acompañarse de evidencia y una fecha de decisión.
| Situación observada | Qué comprobar | Decisión y evidencia mínima |
|---|---|---|
| Repuesto sin consumo reciente | Equipos activos, criticidad y plazo de reposición | Conservar una reserva justificada, con responsable y próxima revisión |
| Producto sustituido por otra versión | Clientes compatibles, pedidos y ofertas reales | Comparar venta, devolución y recuperación neta; fijar plazo |
| Exceso que aún tiene demanda | Demanda esperada, compras abiertas y costo de atender faltantes | Revisar reposición antes de liquidar; documentar supuestos |
| Material sin uso comercial verificable | Reutilización segura, receptor y restricciones | Autorizar destino y conservar comprobante de entrega o gestión |
La ficha debería reunir código, descripción, cantidad física, valor registrado, última demanda externa, motivo de revisión, alternativas y aprobaciones. «Quizá se venda» no equivale a una oferta; «podríamos donarlo» no equivale a un receptor que lo acepte. Cuando falta información, la salida adecuada es una verificación asignada y acotada, no declarar certeza ni mantener una investigación interminable.
La salida empieza antes de la baja
Pinçe y Dekker, en el documento de investigación de Erasmus registrado en 2009 y revisado en 2010 que se consultó aquí, modelan un artículo de baja rotación cuya demanda cae en un momento conocido. Analizan cambiar anticipadamente la política de reposición y dejar que la demanda absorba parte del exceso. El momento del cambio altera el equilibrio entre costos de obsolescencia y penalizaciones por pedidos pendientes.
Su resultado no autoriza una regla universal de suspender todas las compras. Depende de supuestos concretos, como el cambio previsto de demanda y el sistema de reposición considerado. La lección útil es más acotada: cuando existe evidencia de retirada de una línea, conviene revisar parámetros y órdenes abiertas antes de que llegue el último pallet. Liquidar sobrantes mientras siguen entrando unidades por una regla automática mantiene viva la causa del problema.
Ruta de decisión: de la señal al cierre
- Detectar: demanda, estado y compromisos pendientes.
- Contrastar: reserva útil, exceso u obsolescencia.
- Valorar: recuperación sustentada y costos necesarios.
- Autorizar: destino, responsable y fecha.
- Cerrar: movimiento físico, registro y aprendizaje de compras.
Si una etapa carece de evidencia, se vuelve a comprobar ese punto; no se salta directamente a destruir ni se renueva la espera sin responsable.
Esta secuencia permite trabajar con incertidumbre sin esconderla. Una previsión puede cambiar; una máquina puede mantenerse activa más tiempo. La reserva justificada debe revisarse cuando cambien esas condiciones. Lo que se necesita evitar es que una excepción temporal se vuelva permanente porque nadie conserva el motivo original.
No convertir la limpieza en desperdicio
La jerarquía de gestión de materiales no peligrosos de la EPA prioriza reducción y reutilización antes que otras vías de gestión. También advierte que no hay un único enfoque adecuado para todos los materiales y circunstancias. Para una empresa, sirve como orientación general para examinar alternativas; no es una autorización legal local ni una clasificación aplicable sin más a residuos peligrosos.
Antes de descartar puede ser razonable verificar devolución, uso interno seguro o reutilización por un tercero. Pero donar no debe ser una forma de trasladar material inútil o riesgos a otra organización. Hace falta aceptación real, condiciones de uso conocidas y documentación. Si el producto tiene restricciones sanitarias, ambientales o de seguridad, estas delimitan las opciones desde el inicio.
La misma precaución vale para vender con descuento. Deben considerarse garantías, compatibilidad, costos de preparación y condiciones del canal. Liberar superficie no justifica enviar productos inadecuados a clientes desinformados. Una salida responsable termina cuando el destino acordado se ejecuta y queda evidencia, no cuando el almacén deja de verlo.
Un cierre mensual que no vuelva a abrir el mismo caso
Como propuesta de organización, puede establecerse una revisión mensual breve con operaciones, compras, ventas y contabilidad. Primero se comprueban las decisiones pendientes; después se incorporan nuevas referencias. Para cada una se distingue quién recomienda, quién aprueba y quién ejecuta. La frecuencia debe adaptarse al negocio: no es una periodicidad establecida por los estudios citados.
Cuatro indicadores ayudan sin premiar una liquidación indiscriminada: valor bajo revisión, tiempo entre señal y decisión, cantidad de casos con destino ejecutado y recurrencia del mismo motivo de exceso. Deben leerse junto con faltantes y continuidad del servicio. Reducir el inventario deteriorando la disponibilidad de repuestos críticos no constituye una mejora completa.
Conviene además separar resultados: efectivo efectivamente recuperado, pérdida reconocida, espacio liberado y trabajo de revisión evitado. Sumarlos como si fueran el mismo beneficio produciría una cuenta engañosa. Un lote puede dejar una pérdida contable y, aun así, tener una salida operativamente razonable. La evaluación debe mostrar ambas cosas sin maquillar ninguna.
El aprendizaje final vuelve a la entrada: mínimos de compra, pedidos por descuento, parámetros de reposición desactualizados o cambios comerciales no comunicados. Dar de baja existencias sin corregir esas condiciones prepara el siguiente lote de sobrantes. Conservarlas sin examinarlas tampoco protege el patrimonio. Lo protege una decisión sustentada, ejecutable y revisable.
Para conversar en el Club: ¿qué referencia de tu organización sigue ocupando espacio porque nadie ha separado todavía su utilidad, su valor recuperable y la responsabilidad de decidir su salida?
Este artículo fue elaborado por Ricardo Gaibor con ayuda de sistemas de inteligencia artificial en tareas de investigación, organización y edición. La selección, interpretación y responsabilidad editorial del contenido corresponden al autor.
Referencias
- IFRS Foundation. IAS 2 Inventories. Resumen oficial del estándar: medición al menor entre costo y valor neto realizable y reconocimiento de rebajas. Ficha oficial y resumen consultado.
- IFRS Interpretations Committee (2021). Costs Necessary to Sell Inventories (IAS 2 Inventories), decisión de agenda incluida en el addendum de junio de 2021. IFRIC Update y decisión completa.
- Pinçe, Ç., y Dekker, R. (2009). An Inventory Model for Slow Moving Items Subject to Obsolescence. ERIM Report Series, ERS-2009-053-LIS, Erasmus Research Institute of Management; PDF revisado en agosto de 2010. Se utiliza esta versión de documento de investigación, no se presenta como la edición de revista de 2011. Registro institucional; Texto completo consultado.
- Teunter, R. H., Syntetos, A. A., y Babai, M. Z. (2011). Intermittent demand: Linking forecasting to inventory obsolescence. European Journal of Operational Research, 214(3), 606–615. DOI: 10.1016/j.ejor.2011.05.018; Misma obra, PDF institucional consultado.
- United States Environmental Protection Agency (EPA). Sustainable Materials Management: Non-Hazardous Materials and Waste Management Hierarchy. Actualización del 19 de diciembre de 2025. Jerarquía de reducción, reutilización y gestión.
Abre la conversación
Comparte una idea, una pregunta o una experiencia relacionada con el artículo. También puedes responder directamente a otros miembros.